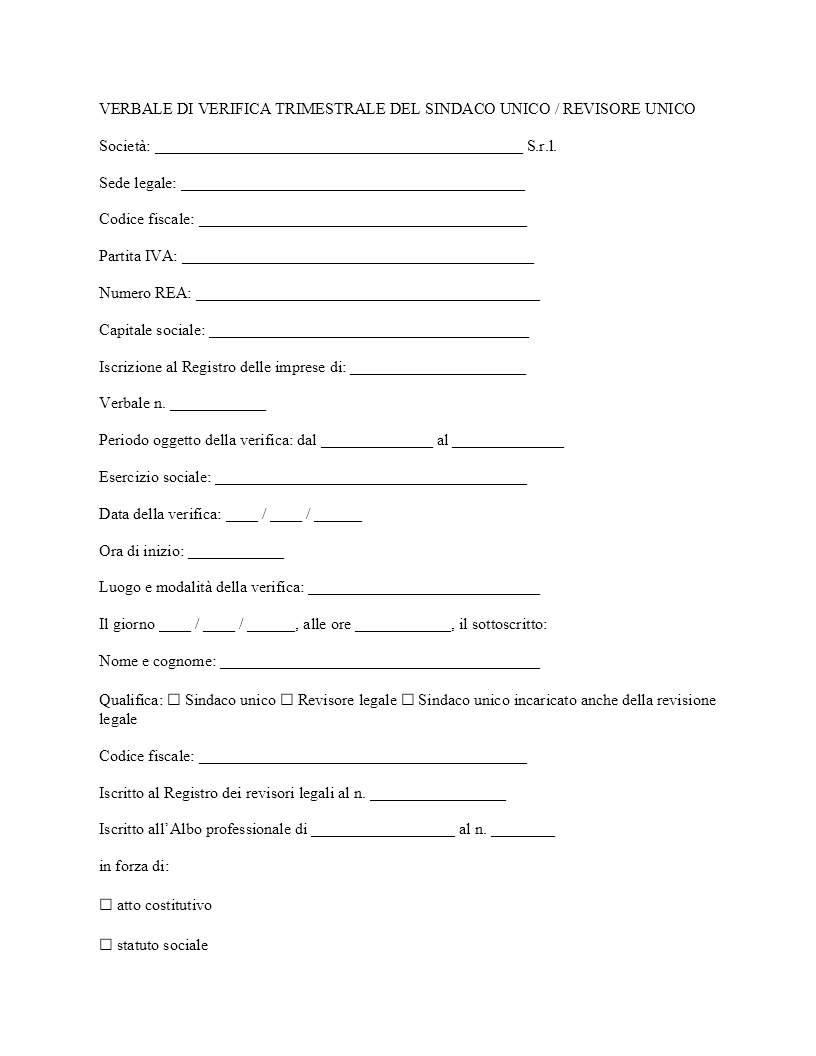
Il verbale di verifica trimestrale del revisore unico di una S.r.l. è un documento interno utilizzato per descrivere e conservare le attività di controllo svolte durante un determinato periodo. Raccoglie i dati della società, i riferimenti dell’incarico, le informazioni ricevute, i documenti esaminati, le procedure eseguite, le eventuali anomalie e le conclusioni del professionista.
Il modello può essere utilizzato per formalizzare una verifica periodica prevista dallo statuto, dalla delibera di nomina, dalla lettera d’incarico o dal programma di lavoro adottato dalla società. È utile anche quando occorre documentare richieste di chiarimenti, carenze organizzative, operazioni rilevanti, criticità finanziarie o attività ancora da completare.
Il contenuto deve essere adattato alla qualifica effettiva del soggetto incaricato. Il sindaco unico svolge principalmente funzioni di vigilanza, mentre il revisore legale individuale documenta le procedure proprie della revisione legale. Quando il sindaco unico è incaricato anche della revisione legale, le due attività devono essere mantenute distinte nel verbale. La periodicità trimestrale non è automaticamente obbligatoria per ogni S.r.l., ma dipende dal caso concreto.
Fac simile Verbale verifica trimestrale revisore unico Srl Word
In questa sezione è possibile trovare il modello Verbale verifica trimestrale revisore unico Srl Word.

Esempio Verbale verifica trimestrale revisore unico Srl
VERBALE DI VERIFICA TRIMESTRALE DEL SINDACO UNICO / REVISORE UNICO
Società: ______________________________________________ S.r.l.
Sede legale: ___________________________________________
Codice fiscale: _________________________________________
Partita IVA: ____________________________________________
Numero REA: ___________________________________________
Capitale sociale: ________________________________________
Iscrizione al Registro delle imprese di: ______________________
Verbale n. ____________
Periodo oggetto della verifica: dal ______________ al ______________
Esercizio sociale: _______________________________________
Data della verifica: ____ / ____ / ______
Ora di inizio: ____________
Luogo e modalità della verifica: _____________________________
Il giorno ____ / ____ / ______, alle ore ____________, il sottoscritto:
Nome e cognome: ________________________________________
Qualifica: ☐ Sindaco unico ☐ Revisore legale ☐ Sindaco unico incaricato anche della revisione legale
Codice fiscale: _________________________________________
Iscritto al Registro dei revisori legali al n. _________________
Iscritto all’Albo professionale di __________________ al n. ________
in forza di:
☐ atto costitutivo
☐ statuto sociale
☐ delibera dei soci del ____ / ____ / ______
☐ verbale dell’assemblea del ____ / ____ / ______
☐ lettera d’incarico del ____ / ____ / ______
☐ altro: ______________________________________________
con incarico avente durata dal ____ / ____ / ______ al ____ / ____ / ______,
ha proceduto alla verifica periodica relativa al periodo sopra indicato.
Funzioni oggetto della verifica
La verifica è stata svolta:
☐ nell’ambito delle funzioni di vigilanza del sindaco unico
☐ nell’ambito dell’incarico di revisione legale
☐ nell’ambito delle funzioni di vigilanza e dell’incarico di revisione legale
☐ in attuazione di una previsione statutaria
☐ in attuazione della delibera di nomina
☐ in attuazione della lettera d’incarico
☐ secondo il programma periodico di lavoro
Periodicità prevista: _____________________________________
Partecipanti
Sono presenti:
Amministratore unico / rappresentante legale:
Nome e cognome: ________________________________________
Qualifica: ______________________________________________
Altri amministratori:
Nome e cognome: ________________________________________
Qualifica: ______________________________________________
Nome e cognome: ________________________________________
Qualifica: ______________________________________________
Responsabile amministrativo:
Nome e cognome: ________________________________________
Qualifica: ______________________________________________
Consulente contabile e fiscale:
Nome e cognome / denominazione: ___________________________
Altri partecipanti:
Nome e cognome: ________________________________________
Qualifica: ______________________________________________
Sono assenti:
______________________________________________________
______________________________________________________
Gli assenti sono stati:
☐ preventivamente informati
☐ contattati in data ____ / ____ / ______
☐ invitati a fornire documentazione o chiarimenti
☐ non contattati per il seguente motivo: ________________________
Richiesta di documentazione e informazioni
La richiesta di documentazione e informazioni è stata effettuata in data ____ / ____ / ______ mediante:
☐ posta elettronica
☐ posta elettronica certificata
☐ consegna diretta
☐ altro: ______________________________________________
La documentazione è stata ricevuta:
☐ integralmente
☐ parzialmente
☐ oltre il termine richiesto
☐ non è stata ricevuta
Eventuali ritardi, omissioni o mancate risposte:
______________________________________________________
______________________________________________________
Documenti esaminati
Nel corso della verifica sono stati esaminati i seguenti documenti:
1. Situazione contabile periodica aggiornata al ____ / ____ / ______
2. Bilancio di verifica al ____ / ____ / ______
3. Libro giornale e registri contabili relativi al periodo ____________
4. Mastrini e partitari relativi a ______________________________
5. Riconciliazioni bancarie al ____ / ____ / ______
6. Estratti conto bancari relativi a ______________________________
7. Scadenzario clienti al ____ / ____ / ______
8. Scadenzario fornitori al ____ / ____ / ______
9. Dichiarazioni fiscali e comunicazioni trasmesse nel periodo _______
10. Modelli F24 e documentazione relativa ai versamenti ____________
11. Documentazione contributiva e assicurativa ____________________
12. Verbali dei soci e degli amministratori ________________________
13. Contratti rilevanti _________________________________________
14. Finanziamenti, affidamenti e rapporti bancari ___________________
15. Documentazione relativa a contenziosi e passività potenziali _____
16. Budget, piano finanziario e prospetti di cash flow ______________
17. Documentazione relativa a personale e lavoro dipendente ________
18. Documentazione relativa a cespiti e immobilizzazioni ____________
19. Documentazione relativa a magazzino e rimanenze ______________
20. Documentazione relativa a operazioni con parti correlate ________
21. Altra documentazione: _____________________________________
Documentazione non disponibile o non esaminata:
______________________________________________________
______________________________________________________
Attività di vigilanza del sindaco unico
Nel corso della verifica è stata svolta l’attività di vigilanza relativa a:
Rispetto della legge e dello statuto
È stata esaminata la conformità dell’attività sociale alle disposizioni di legge, allo statuto e alle deliberazioni degli organi sociali.
Esito della verifica:
☐ regolare
☐ con osservazioni
☐ con rilievi
☐ non completato
Osservazioni:
______________________________________________________
______________________________________________________
Correttezza dell’amministrazione
Sono state assunte informazioni in merito alle principali operazioni compiute dalla società e alla loro coerenza con l’oggetto sociale, con le deliberazioni assunte e con i principi di corretta amministrazione.
Operazioni esaminate:
______________________________________________________
______________________________________________________
Esito della verifica:
☐ regolare
☐ con osservazioni
☐ con rilievi
☐ non completato
Osservazioni:
______________________________________________________
______________________________________________________
Assetto organizzativo
Sono stati esaminati, per quanto applicabile:
☐ organigramma e funzionigramma
☐ attribuzione di deleghe e responsabilità
☐ separazione dei compiti
☐ procedure interne
☐ sistema di autorizzazione delle operazioni
☐ gestione dei rischi
☐ sistema di controllo interno
☐ altri elementi: _________________________________________
Esito della verifica:
☐ adeguato
☐ adeguato con osservazioni
☐ presenta carenze
☐ non valutabile sulla base della documentazione acquisita
Osservazioni:
______________________________________________________
______________________________________________________
Assetto amministrativo e contabile
Sono stati esaminati, per quanto applicabile:
☐ procedure amministrative e contabili
☐ tempestività e completezza delle registrazioni
☐ attendibilità delle situazioni contabili periodiche
☐ controllo dei crediti e dei debiti
☐ controllo dei flussi finanziari
☐ gestione degli incassi e dei pagamenti
☐ monitoraggio degli adempimenti fiscali e contributivi
☐ altri elementi: _________________________________________
Esito della verifica:
☐ adeguato
☐ adeguato con osservazioni
☐ presenta carenze
☐ non valutabile sulla base della documentazione acquisita
Osservazioni:
______________________________________________________
______________________________________________________
Continuità aziendale
Sono state acquisite informazioni in merito alla situazione economica, patrimoniale e finanziaria della società, nonché agli elementi che possono incidere sulla continuità aziendale.
Elementi esaminati:
☐ disponibilità liquide
☐ esposizione bancaria
☐ scadenzario clienti
☐ scadenzario fornitori
☐ flussi di cassa previsionali
☐ debiti fiscali e contributivi
☐ contenziosi
☐ perdite di esercizio
☐ rapporti con finanziatori
☐ piani aziendali
☐ altri elementi: _________________________________________
Esito:
☐ non sono emersi elementi significativi
☐ sono emersi elementi da monitorare
☐ sono emerse criticità
☐ sono necessarie ulteriori informazioni
Descrizione:
______________________________________________________
______________________________________________________
Operazioni rilevanti
Nel periodo sono state rilevate le seguenti operazioni significative:
☐ acquisizioni o cessioni
☐ finanziamenti
☐ investimenti rilevanti
☐ operazioni straordinarie
☐ operazioni infragruppo
☐ operazioni con parti correlate
☐ assunzione o cessazione di rapporti rilevanti
☐ contenziosi o transazioni
☐ altre operazioni: ______________________________________
Descrizione e documentazione esaminata:
______________________________________________________
______________________________________________________
Esito della verifica:
☐ regolare
☐ con osservazioni
☐ con rilievi
☐ non completato
Rapporti con parti correlate e gruppo
La società:
☐ appartiene a un gruppo
☐ è controllata da _______________________________________
☐ controlla le seguenti società: ______________________________
☐ intrattiene rapporti con parti correlate
☐ non intrattiene rapporti rilevanti con parti correlate
Sono stati esaminati:
☐ finanziamenti infragruppo
☐ garanzie
☐ contratti infragruppo
☐ rapporti commerciali
☐ servizi amministrativi o gestionali
☐ altre operazioni: ______________________________________
Osservazioni:
______________________________________________________
______________________________________________________
Attività di revisione legale
La presente sezione è compilata esclusivamente se il soggetto è incaricato anche della revisione legale dei conti.
Periodo e saldi oggetto delle procedure:
______________________________________________________
Procedure svolte:
☐ analisi comparativa dei dati contabili
☐ analisi delle variazioni rispetto al periodo precedente
☐ verifica a campione della documentazione di supporto
☐ verifica delle riconciliazioni bancarie
☐ verifica dei crediti commerciali
☐ verifica dei debiti commerciali
☐ verifica delle disponibilità liquide
☐ verifica dei finanziamenti
☐ verifica dei ricavi
☐ verifica dei costi
☐ verifica delle immobilizzazioni
☐ verifica delle rimanenze
☐ verifica dei debiti tributari e contributivi
☐ verifica delle scritture di assestamento
☐ valutazione dei rischi di revisione
☐ analisi della continuità aziendale
☐ acquisizione di conferme esterne
☐ altre procedure: ______________________________________
Procedure effettivamente eseguite e relative evidenze:
______________________________________________________
______________________________________________________
Limitazioni all’attività di revisione:
______________________________________________________
______________________________________________________
Esito provvisorio delle procedure:
☐ non sono emersi elementi significativi
☐ sono emerse osservazioni
☐ sono emersi errori o anomalie
☐ sono necessarie ulteriori procedure
☐ le procedure saranno completate in sede di revisione del bilancio
Descrizione:
______________________________________________________
______________________________________________________
Rilievi, anomalie e carenze riscontrate
Nel corso della verifica sono stati riscontrati i seguenti elementi:
Numero rilievo: ____________
Area interessata: _______________________________________
Descrizione del fatto riscontrato:
______________________________________________________
______________________________________________________
Documentazione di riferimento:
______________________________________________________
Rischio o conseguenza potenziale:
______________________________________________________
______________________________________________________
Chiarimenti richiesti:
______________________________________________________
Risposta fornita da:
______________________________________________________
Data della risposta: ____ / ____ / ______
Contenuto della risposta:
______________________________________________________
______________________________________________________
Valutazione del sindaco unico / revisore:
______________________________________________________
______________________________________________________
Richieste ancora inevase
Alla data di redazione del presente verbale risultano ancora da acquisire:
______________________________________________________
______________________________________________________
Soggetto tenuto a fornire la documentazione o il chiarimento:
______________________________________________________
Termine richiesto per il riscontro: ____ / ____ / ______
Modalità di trasmissione:
______________________________________________________
Raccomandazioni
Si raccomanda alla società di:
1. ____________________________________________________
2. ____________________________________________________
3. ____________________________________________________
4. ____________________________________________________
Responsabile dell’attuazione:
______________________________________________________
Termine previsto: ____ / ____ / ______
Modalità di verifica dell’attuazione:
______________________________________________________
Conclusioni
Sulla base delle attività svolte, della documentazione acquisita e delle informazioni ricevute, si rileva quanto segue:
☐ le verifiche programmate sono state completate
☐ le verifiche programmate sono state completate con le limitazioni indicate nel presente verbale
☐ le verifiche non sono state completate
☐ non sono emersi rilievi o criticità significative
☐ sono state rilevate osservazioni
☐ sono stati rilevati rilievi o anomalie
☐ sono necessarie ulteriori verifiche
☐ è necessario acquisire ulteriore documentazione
☐ è necessario informare l’assemblea dei soci
☐ è necessario informare gli amministratori
☐ è necessario informare altri organi o soggetti: ________________
Valutazione conclusiva:
______________________________________________________
______________________________________________________
______________________________________________________
Attività successive
Le attività da svolgere successivamente sono:
______________________________________________________
______________________________________________________
______________________________________________________
La prossima verifica è prevista per il giorno ____ / ____ / ______
Eventuale oggetto della prossima verifica:
______________________________________________________
Allegati
Sono allegati al presente verbale:
Allegato n. 1: __________________________________________
Allegato n. 2: __________________________________________
Allegato n. 3: __________________________________________
Allegato n. 4: __________________________________________
Allegato n. 5: __________________________________________
Ulteriori allegati:
______________________________________________________
Dichiarazione di chiusura
Alle ore ____________ del giorno ____ / ____ / ______, concluse le attività sopra descritte, il presente verbale viene redatto e sottoscritto dal soggetto incaricato della verifica.
Il presente verbale è stato:
☐ inserito nel libro delle verifiche e delle deliberazioni dell’organo di controllo
☐ conservato nella documentazione dell’incarico
☐ trasmesso agli amministratori in data ____ / ____ / ______
☐ trasmesso agli altri soggetti indicati nel presente verbale
Luogo: ________________________________________________
Data: ____ / ____ / ______
Il Sindaco unico / Revisore unico
Firma: ________________________________________________
Nome e cognome: ________________________________________
Per ricevuta e presa visione, senza approvazione delle conclusioni:
L’Amministratore unico / Rappresentante legale
Firma: ________________________________________________
Nome e cognome: ________________________________________
Qualifica: ______________________________________________
Data: ____ / ____ / ______
Eventuali ulteriori firme per presa visione:
Nome e cognome: ________________________________________
Qualifica: ______________________________________________
Firma: ________________________________________________
Data: ____ / ____ / ______
Come compilare Verbale verifica trimestrale revisore unico Srl
Il modello deve essere compilato dal soggetto effettivamente incaricato del controllo, verificando prima di tutto la propria qualifica. Nella S.r.l. il professionista può operare come sindaco unico, come revisore legale individuale oppure come sindaco unico incaricato anche della revisione legale. Questa distinzione è essenziale perché le funzioni di vigilanza sull’amministrazione e sugli assetti societari non coincidono con le procedure di revisione legale dei conti. La scelta iniziale deve quindi riflettere quanto previsto dall’atto costitutivo, dallo statuto, dalla delibera di nomina o dalla lettera d’incarico.
Nella parte identificativa devono essere riportati i dati aggiornati della società, preferibilmente verificati sulla visura camerale e sui documenti societari. La denominazione completa, la sede legale, il codice fiscale, la partita IVA, il numero REA e gli eventuali dati sul capitale sociale servono a collegare con certezza il verbale al soggetto controllato. Il numero progressivo deve seguire il sistema di archiviazione adottato. Occorre poi indicare il periodo esaminato, l’esercizio sociale, la data effettiva della verifica, l’orario di inizio e il luogo o la modalità con cui l’attività è stata svolta.
La sezione relativa al professionista deve contenere nome e cognome, codice fiscale, qualifica e, quando pertinente, numero di iscrizione al Registro dei revisori legali o all’albo professionale. È importante indicare il documento da cui deriva l’incarico e la sua durata. Se la verifica trimestrale è prevista dallo statuto, va richiamata la relativa previsione; se deriva da una decisione dei soci, da una delibera o da una lettera d’incarico, devono essere inseriti gli estremi disponibili. La periodicità trimestrale non deve essere presentata come un obbligo generale se non risulta dal caso concreto o dal programma professionale.
Nel campo dedicato alle funzioni occorre selezionare soltanto le opzioni effettivamente applicabili. Il sindaco unico dovrebbe evidenziare l’attività di vigilanza sulla legge, sullo statuto, sulla corretta amministrazione e sull’adeguatezza degli assetti. Il revisore legale dovrebbe invece descrivere le procedure di revisione realmente svolte, senza qualificare come revisione completa una semplice analisi amministrativa. Quando le funzioni sono cumulate, le due sezioni del verbale devono rimanere separate, così da rendere comprensibile quale attività è stata eseguita e con quale finalità.
Per i partecipanti vanno indicati soltanto i soggetti presenti o concretamente coinvolti nella verifica. Possono essere l’amministratore unico, gli amministratori, il responsabile amministrativo, il consulente contabile e fiscale o altri responsabili aziendali. Per ciascuno è opportuno riportare nome, cognome e qualifica. Gli assenti devono essere indicati quando la loro presenza o collaborazione era rilevante. Se sono stati contattati, informati o invitati a trasmettere documenti, è utile specificare la data e la modalità della richiesta, distinguendo le assenze da eventuali mancate risposte.
La richiesta di documenti e informazioni deve essere descritta in modo concreto. Occorre indicare quando è stata inviata, tramite quale canale e se la società ha trasmesso la documentazione integralmente, parzialmente, in ritardo o per nulla. Non devono essere selezionate voci non verificate. Eventuali omissioni, ritardi o chiarimenti ancora mancanti devono essere riportati con neutralità, indicando il soggetto responsabile del riscontro e il termine eventualmente richiesto. Questo consente di documentare il flusso informativo senza trasformare automaticamente una carenza documentale in una violazione.
L’elenco dei documenti esaminati deve corrispondere al lavoro realmente svolto. È possibile includere situazioni contabili, bilanci di verifica, mastrini, partitari, riconciliazioni bancarie, scadenzari, registri, dichiarazioni fiscali, modelli di pagamento, verbali, contratti e documenti relativi a finanziamenti, personale, cespiti, magazzino e contenziosi. Gli elementi non disponibili o non esaminati vanno indicati nell’apposito spazio. È preferibile un elenco preciso e limitato ai documenti consultati, invece di una dichiarazione generica di esame completo della contabilità.
Le sezioni sull’attività di vigilanza devono essere compilate sulla base delle verifiche effettivamente svolte. Per il rispetto della legge e dello statuto è necessario descrivere gli atti o le informazioni esaminati e indicare se l’esito è regolare, se sono emerse osservazioni o rilievi oppure se il controllo non è stato completato. Per la corretta amministrazione vanno riportate le principali operazioni analizzate e la loro coerenza con l’oggetto sociale e con le decisioni degli organi societari. Le valutazioni devono distinguere i fatti accertati dalle informazioni ricevute e dalle considerazioni professionali.
La parte sugli assetti organizzativi, amministrativi e contabili va adattata alle dimensioni e alla struttura della società. Si possono selezionare organigrammi, deleghe, procedure, separazione dei compiti, autorizzazioni, controlli interni, registrazioni, gestione degli incassi, pagamenti e adempimenti fiscali. L’esito deve indicare se l’assetto appare adeguato, se presenta osservazioni o carenze oppure se non è valutabile per mancanza di elementi. Non è necessario selezionare ogni voce: devono essere indicate soltanto le aree pertinenti alla società e alla verifica.
La continuità aziendale richiede attenzione alla situazione economica, patrimoniale e finanziaria, senza limitarsi al saldo bancario. Possono essere considerati disponibilità liquide, esposizioni verso banche, scadenzari, flussi di cassa previsionali, debiti fiscali e contributivi, perdite, contenziosi, finanziamenti e piani aziendali. Il modello consente di segnalare l’assenza di elementi significativi, la presenza di aspetti da monitorare, criticità o la necessità di acquisire ulteriori informazioni. La descrizione deve essere proporzionata alle evidenze disponibili e non deve anticipare giudizi riservati alla revisione del bilancio quando il controllo è ancora in corso.
Le operazioni rilevanti e i rapporti con parti correlate devono essere descritti quando incidono sull’attività della società o presentano profili da esaminare. Occorre specificare il tipo di operazione, i soggetti coinvolti, la documentazione consultata e l’esito del controllo. Se la società appartiene a un gruppo, è utile indicare controllanti, controllate, finanziamenti, garanzie, contratti e servizi infragruppo. Anche in questo caso devono essere riportati solo rapporti effettivamente esistenti o verificati.
La sezione sulla revisione legale deve essere utilizzata esclusivamente quando il professionista possiede anche questo incarico. Le procedure selezionate devono rappresentare attività realmente eseguite, come analisi comparative, verifiche a campione, riconciliazioni, controlli su crediti, debiti, ricavi, costi, immobilizzazioni, rimanenze e debiti tributari. Devono inoltre essere indicati i limiti incontrati, le evidenze raccolte e le procedure ancora da completare. L’esito provvisorio non sostituisce la relazione di revisione sul bilancio e non deve essere formulato come un giudizio definitivo se il lavoro non è concluso.
Ogni rilievo deve essere descritto separando il fatto riscontrato, la documentazione di riferimento, il rischio potenziale, i chiarimenti richiesti, la risposta ricevuta e la valutazione finale del professionista. Se lo spazio previsto non è sufficiente, è possibile allegare una scheda numerata, richiamandola nel verbale. Le richieste inevase devono indicare cosa manca, chi deve fornire il riscontro, entro quale termine e con quale modalità. Le raccomandazioni devono essere concrete, attribuite a un responsabile e accompagnate, quando possibile, da una data per l’attuazione e da un criterio di verifica.
Nelle conclusioni bisogna selezionare solo le opzioni coerenti con il lavoro svolto. Il verbale può attestare il completamento delle verifiche, indicare limitazioni, osservazioni, rilievi, ulteriori controlli o la necessità di informare amministratori, soci o altri soggetti. La prossima verifica va indicata soltanto se già programmata o ragionevolmente prevista. Gli allegati devono essere numerati e devono corrispondere ai documenti effettivamente conservati insieme al verbale, come richieste inviate, risposte, prospetti contabili o piani di azione.
Il documento deve essere firmato dal sindaco unico o dal revisore che ha svolto la verifica. La firma dell’amministratore non equivale all’approvazione delle conclusioni: deve essere qualificata come ricevuta, presa visione o conferma della consegna di documenti, secondo il caso concreto. Il verbale può essere trasmesso agli amministratori e conservato nella documentazione dell’incarico o nel libro delle verifiche e delle deliberazioni dell’organo di controllo, con modalità coerenti con l’organizzazione societaria. Non esiste un obbligo generale di deposito al Registro delle imprese per ogni verbale trimestrale; eventuali comunicazioni, bolli, registrazioni o depositi dipendono dal tipo di documento e dall’uso concreto.
Gli errori più importanti da evitare sono confondere il sindaco unico con il revisore legale, usare formule collegiali per un organo monocratico, indicare controlli non eseguiti, presentare una verifica periodica come revisione completa e qualificare automaticamente ogni anomalia come violazione. Prima della firma è opportuno confrontare il testo con statuto, nomina, incarico e documentazione acquisita. La struttura deve essere modificata quando la società appartiene a un gruppo, presenta operazioni straordinarie, ha obblighi statutari specifici o quando il professionista svolge soltanto una delle due funzioni.